8月28日,房地产市场迎来诸多新政,央行、住建委等分别发布重要文件,期房改现房、房地产贷款在项目竣工后才发放的新措施陆续登台,和普通购房者关系最密切的莫过于房贷最长贷款期限延长了。
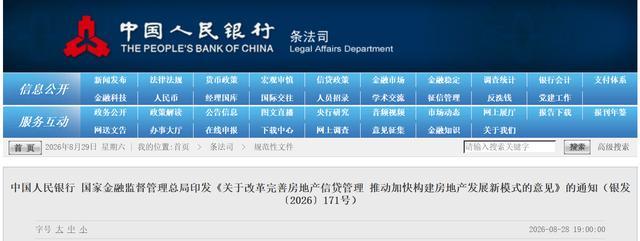
上个世纪末,个人按揭贷款最长期限从20年延长至30年,之后再也没有改过,直到20多年后的今天发生了根本性变化,房贷最长期限提升至40年,打破了长期以内最多只能贷款30年买房的限制。
新政刚出,各家主流媒体便开始为大家算账了。以100万元的贷款、年利率为3%,采用等额本息还款方式为例,贷款30年和40年的月供分别是4216.04元和3581.02元,这意味着延长贷款期限后每个月能少还635元。
另外,媒体还贴心地为大家算了刚开始还款的前五年,一共能节省3.8万元的月供,对刚毕业不久、收入处于增长期的年轻人而言是实实在在的“减负降压”。
从计算的角度来说,这种说法没错,但总感觉怪怪的,而怪的地方在媒体只算了月供,没有算总账,如果算的是整个还贷期所有的月供总额和利息支出,结论可能完全不同。
30年贷款期限,每个月还4216.04元,一共还款151.78万元;40年贷款期限,每个月还3581.02元,累计支出171.89万元。两相对比发现,剔除100万元房贷本金,40年贷款期限归还的利息比30年贷款期限多20.11万元,也就是多近40%。
这么来看,贷款40年不一定比30年划算了,除了要多给银行打工10年外,累计归还的利息高出不少。
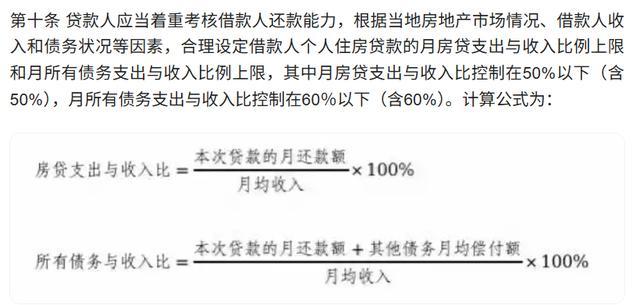
股票在线官方配资当然,40年是最长贷款期限,到底贷多少年是可以选择的,收入高的可以少贷几年,维持30年甚至只贷25年、20年都行。不过,这种选择是有限制的,同日出台的《个人住房贷款管理办法(试行)》针对月供支出占月均收入比有严格规定。
具体而言,每个月还的房贷不能超过月均收入的50%;如果还有车贷、消费贷等其它类型贷款的,还款总额加一起不能超过月均收入的60%。
有了月供占比限制,收入不太高的人只能延长贷款期限了。继续上面的例子,假设一位贷款人的月均收入是8000元,那么他没法只贷30年,因为月供超过了8000元的50%,至少得贷33年才能让月供少于4000元。

分析到这里,咱们提出核心问题,以多还20万元的利息换取每月的月供少600多元,值得吗?我的答案是对大部分人而言是值得的,原因如下。
第一,中短期利率不断下降,使利息差额缩小。上面的计算是基于3%的贷款利率,在前几年是想都不敢想的,那时的房贷利率动辄4.5%以上甚至超过5%。中国已进入低利率时代,中短期内不会改变,所以未来的存量房贷利率还有进一步下降空间。
利率越低月供越少,还款总额和利息总额也越少。比如,按照2.5%的贷款年利率算,30年贷款期限的利息总额比40年少16万元;利率降到2%时利息差额只有12.3万元。
元股证券:ygzq.hk
第二,实际贷款期限到不了30年或40年。正常情况下职工的收入是呈上升趋势的,刚毕业的时候工资较低,随着时间的推移收入增加,等到十几、二十年后积累了一定的存款,可以提前还贷。
事实确实如此,虽然新政发布前的最长贷款期限是30年,可实际平均还款期限远不到30年,不少人提前还款使得预期利息支出大幅减少。大家要用动态的眼光分析问题,绝不能刻舟求剑。
你以为的贷款最长期限延至40年是从毕业开始还贷,到了退休还得用养老金还钱,实际上早就结清贷款了。
说到底,这次房贷最长年限放宽到40年,本质上是给刚需群体多添了一层现金流缓冲垫。
它不是逼着所有人拉长还款周期多付利息品牌配资,而是给当下收入承压的年轻人多留了灵活腾挪的空间,不用为了凑短年限硬扛超出承受能力的月供,在低利率时代把当下的生活压力摊薄,反而能更从容地应对未来的收入增长与资产规划。
股票配资网提示:本文来自互联网,不代表本网站观点。